
بهترین سررسید؛ نکات خرید و انتخاب هوشمندانه
سررسید یکی از مهمترین عوامل در انتخاب محصولات مالی مانند سپردهگذاری، قرضالحسنه، یا حتی خرید اوراق بهادار است. انتخاب سررسید مناسب میتواند تأثیر مستقیم بر سودآوری، ریسکپذیری و حتی راحتی شما در مدیریت مالی داشته باشد. اما چگونه میتوان سررسید را هوشمندانه انتخاب کرد؟ چه نکاتی باید در هنگام خرید یا انتخاب محصولات مالی با […]
سررسید یکی از مهمترین عوامل در انتخاب محصولات مالی مانند سپردهگذاری، قرضالحسنه، یا حتی خرید اوراق بهادار است. انتخاب سررسید مناسب میتواند تأثیر مستقیم بر سودآوری، ریسکپذیری و حتی راحتی شما در مدیریت مالی داشته باشد. اما چگونه میتوان سررسید را هوشمندانه انتخاب کرد؟ چه نکاتی باید در هنگام خرید یا انتخاب محصولات مالی با سررسید به آن توجه کرد؟ در این مقاله به بررسی نکات کلیدی برای انتخاب سررسید هوشمندانه میپردازیم تا بتوانید تصمیمات مالی بهتری بگیرید.
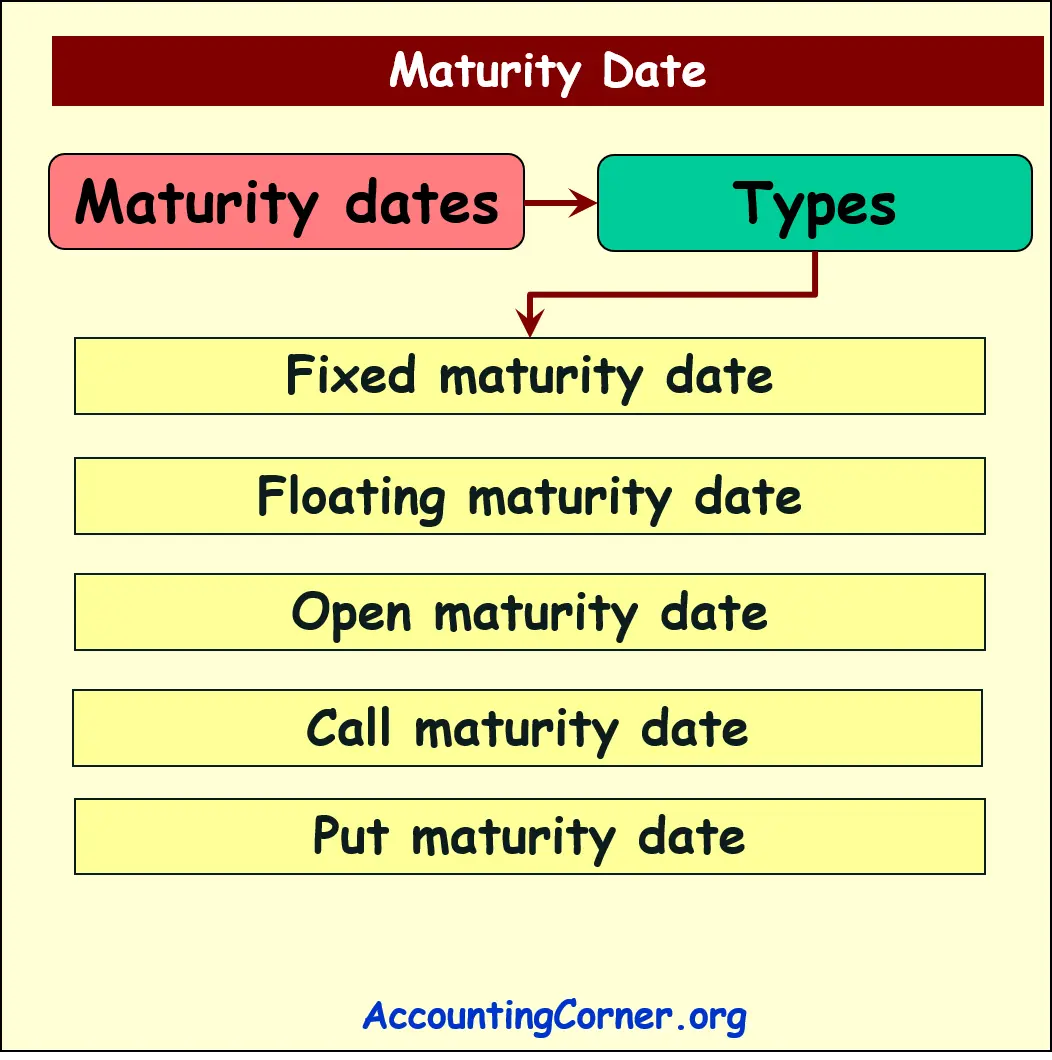
سررسید چیست و چرا مهم است؟
سررسید به مدت زمانی گفته میشود که یک محصول مالی مانند سپرده، قرضالحسنه یا حتی برخی اوراق بهادار باید به پایان برسد و سرمایه یا سود آن به شما پرداخت شود. انتخاب سررسید مناسب بستگی به اهداف مالی، تحمل ریسک و نیازهای شخصی شما دارد. برای مثال، اگر سرمایهگذاری شما برای خرید خانه در آینده نزدیک است، سررسید کوتاهتر ممکن است مناسبتر باشد، اما اگر هدف شما سرمایهگذاری بلندمدت است، سررسید طولانیتر میتواند سود بیشتری به همراه داشته باشد.
یکی از مهمترین دلایل اهمیت سررسید، تأثیر آن بر سود و ریسک است. محصولات مالی با سررسید کوتاهتر معمولاً سود کمتری ارائه میدهند، اما ریسک کمتری نیز دارند. در مقابل، سررسیدهای طولانیتر میتوانند سود بیشتری داشته باشند، اما ریسک بازار و تغییرات اقتصادی ممکن است تأثیر بیشتری بر آنها بگذارد.
نکات کلیدی برای انتخاب سررسید هوشمندانه
انتخاب سررسید مناسب نیازمند تحلیل چند عامل است. در ادامه به برخی از مهمترین نکات برای انتخاب سررسید هوشمندانه میپردازیم:
۱. اهداف مالی خود را مشخص کنید
اولین قدم در انتخاب سررسید، مشخص کردن اهداف مالی شما است. آیا سرمایهگذاری شما برای خرید خانه، تحصیل فرزندان، بازنشستگی یا سرمایهگذاری بلندمدت است؟ هر یک از این اهداف ممکن است نیاز به سررسید متفاوتی داشته باشد. برای مثال:
- اگر هدف شما خرید خانه در ۳ تا ۵ سال آینده است، سررسید کوتاهتر مانند ۱ تا ۳ سال ممکن است مناسبتر باشد.
- اگر سرمایهگذاری شما برای بازنشستگی است، سررسید طولانیتر مانند ۱۰ تا ۲۰ سال میتواند سود بیشتری داشته باشد.
- اگر سرمایهگذاری شما برای فرصتهای سرمایهگذاری کوتاهمدت است، سررسیدهای کوتاهتر یا حتی بدون سررسید ممکن است مناسبتر باشد.
۲. تحمل ریسک خود را ارزیابی کنید
سررسیدهای طولانیتر معمولاً با ریسک بیشتری همراه هستند، زیرا در طول مدت طولانیتر، تأثیر تغییرات بازار و شرایط اقتصادی بیشتر خواهد بود. اگر شما ریسکپذیر نیستید، سررسیدهای کوتاهتر یا محصولات مالی با ریسک پایینتر مانند سپردههای بانکی ممکن است مناسبتر باشند.
در مقابل، اگر شما ریسکپذیر هستید و آماده قبول نوسانات بازار هستید، سررسیدهای طولانیتر میتوانند سود بیشتری به همراه داشته باشند. اما باید توجه داشته باشید که در صورت کاهش ارزش سرمایه در طول مدت، ممکن است با ضرر مواجه شوید.
۳. شرایط بازار را تحلیل کنید
شرایط اقتصادی و بازار مالی نیز تأثیر زیادی بر انتخاب سررسید دارند. برای مثال:
- در شرایط تورمی، سررسیدهای کوتاهتر ممکن است سود بیشتری داشته باشند، زیرا سرمایه شما در مدت کوتاهتر تحت تأثیر تورم قرار نمیگیرد.
- در شرایط رکودی، سررسیدهای طولانیتر ممکن است با ریسک بیشتری همراه باشند، زیرا بازار ممکن است مدت طولانیتری برای بهبود نیاز داشته باشد.
- در شرایطی که نرخ بهره در حال افزایش است، سررسیدهای کوتاهتر میتوانند سود بیشتری داشته باشند، زیرا نرخ بهره جدید در سررسیدهای طولانیتر تأثیر کمتری خواهد داشت.
تحلیل شرایط بازار و پیشبینی تغییرات آینده میتواند در انتخاب سررسید مناسب بسیار مؤثر باشد.
۴. نقدینگی و نیاز به پول در آینده
یکی دیگر از عوامل مهم در انتخاب سررسید، نیاز شما به پول در آینده است. اگر در آینده نزدیک به پول نیاز دارید، سررسیدهای کوتاهتر یا حتی محصولات مالی بدون سررسید مانند حسابهای جاری ممکن است مناسبتر باشند. اما اگر پول شما برای مدت طولانیتر سرمایهگذاری میشود، سررسیدهای بلندمدت میتوانند سود بیشتری داشته باشند.
برای مثال، اگر شما در سال آینده قصد خرید خودرو یا پرداخت هزینههای تحصیل فرزندان را دارید، سررسید کوتاهتر مانند ۱ سال ممکن است مناسبتر باشد. اما اگر سرمایهگذاری شما برای بازنشستگی است، سررسید طولانیتر مانند ۱۵ سال میتواند سود بیشتری داشته باشد.
۵. مقایسه محصولات مالی با سررسیدهای مختلف
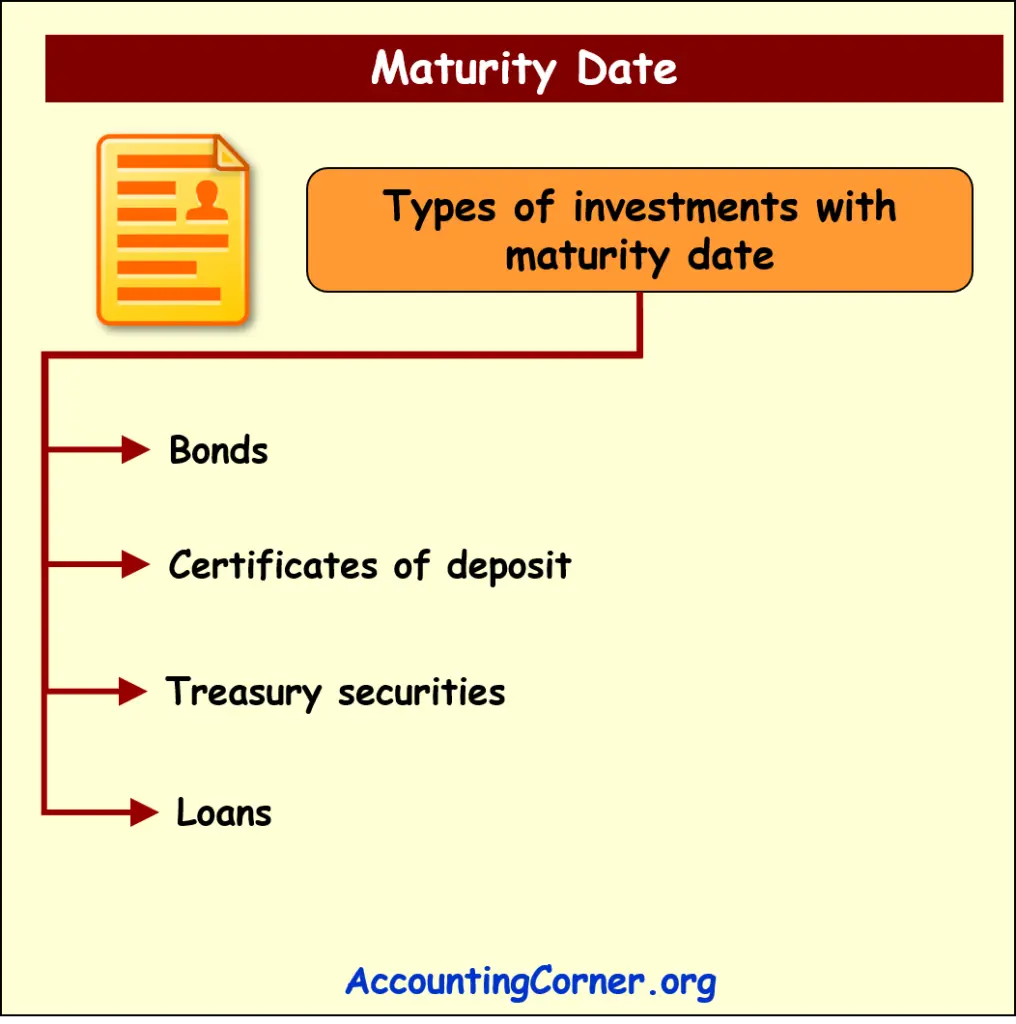
در بازار مالی، محصولات مختلفی با سررسیدهای متفاوت وجود دارند. سپردههای بانکی، قرضالحسنه، اوراق بهادار و حتی برخی صندوقهای سرمایهگذاری دارای سررسیدهای متفاوتی هستند. مقایسه این محصولات و انتخاب آنهایی که با اهداف مالی و تحمل ریسک شما مطابقت دارند، بسیار مهم است.
برای مثال، سپردههای بانکی با سررسید کوتاهتر معمولاً سود کمتری دارند، اما ریسک کمتری نیز دارند. در مقابل، اوراق بهادار با سررسید طولانیتر میتوانند سود بیشتری داشته باشند، اما ریسک بیشتری نیز دارند. انتخاب بین این محصولات بستگی به نیازهای شما دارد.
سررسید بدون محدودیت: چه زمانی مناسب است؟
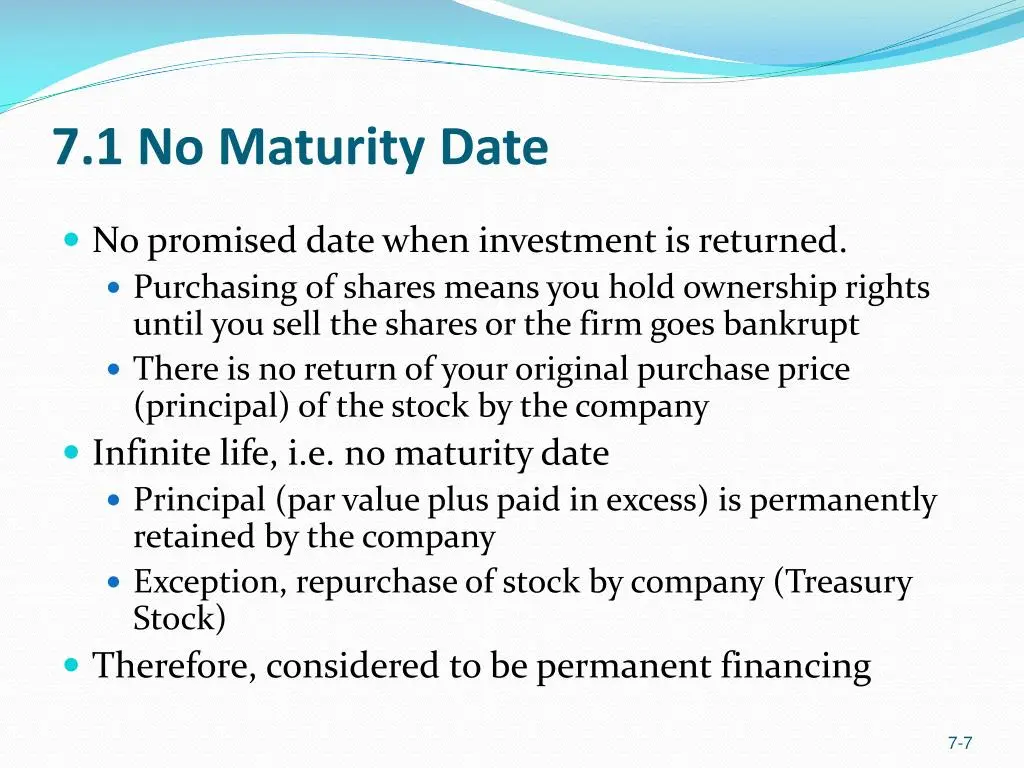
برخی از محصولات مالی مانند حسابهای جاری یا برخی صندوقهای سرمایهگذاری بدون سررسید مشخص هستند. این محصولات برای افرادی مناسب هستند که نیاز به نقدینگی بالا دارند یا نمیتوانند مدت زمان سرمایهگذاری خود را پیشبینی کنند.
اما باید توجه داشت که محصولات بدون سررسید معمولاً سود کمتری دارند و ممکن است تحت تأثیر نوسانات بازار قرار گیرند. بنابراین، اگر شما نیاز به نقدینگی بالا دارید، اما همچنان میخواهید سرمایهگذاری کنید، میتوانید از محصولات بدون سررسید استفاده کنید، اما باید انتظار سود کمتری داشته باشید.
نکات پایانی برای انتخاب سررسید هوشمندانه
انتخاب سررسید هوشمندانه نیازمند تحلیل دقیق اهداف مالی، تحمل ریسک، شرایط بازار و نیازهای نقدینگی است. در نهایت، بهترین سررسید آن است که با شرایط و نیازهای شما مطابقت داشته باشد.
اگر هنوز مطمئن نیستید که کدام سررسید برای شما مناسب است، میتوانید از مشاوران مالی استفاده کنید یا اطلاعات بیشتری از منابع معتبر مانند پیک روز دریافت کنید. این منابع میتوانند به شما کمک کنند تا تصمیمات مالی بهتری بگیرید و از سرمایهگذاری خود بهرهوری بیشتری داشته باشید.
در پایان، باید توجه داشته باشید که هیچ سررسیدی به تنهایی نمیتواند تضمینکننده سود باشد. تحلیل دقیق و انتخاب هوشمندانه میتواند ریسکها را کاهش داده و سودآوری را افزایش دهد.
ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0