
راهنمای انتخاب سررسید؛ نکات مهمی که باید بدانید
سررسید یکی از مفاهیم اساسی در بازار سرمایه و ابزارهای مالی است که برای سرمایهگذاران، سرمایهگذاران کوچک و حتی افراد عادی که با ابزارهای مالی مانند اوراق قرضه، سپردههای بانکی با سررسید مشخص یا حتی برخی از انواع سرمایهگذاریهای کوتاهمدت سروکار دارند، اهمیت دارد. انتخاب سررسید مناسب میتواند تأثیر مستقیم بر بازدهی، ریسکپذیری و حتی […]
سررسید یکی از مفاهیم اساسی در بازار سرمایه و ابزارهای مالی است که برای سرمایهگذاران، سرمایهگذاران کوچک و حتی افراد عادی که با ابزارهای مالی مانند اوراق قرضه، سپردههای بانکی با سررسید مشخص یا حتی برخی از انواع سرمایهگذاریهای کوتاهمدت سروکار دارند، اهمیت دارد. انتخاب سررسید مناسب میتواند تأثیر مستقیم بر بازدهی، ریسکپذیری و حتی استراتژی مالی شما داشته باشد. در این راهنما، به بررسی نکات مهمی که باید قبل از انتخاب سررسید در نظر بگیرید، میپردازیم.
سررسید چیست؟
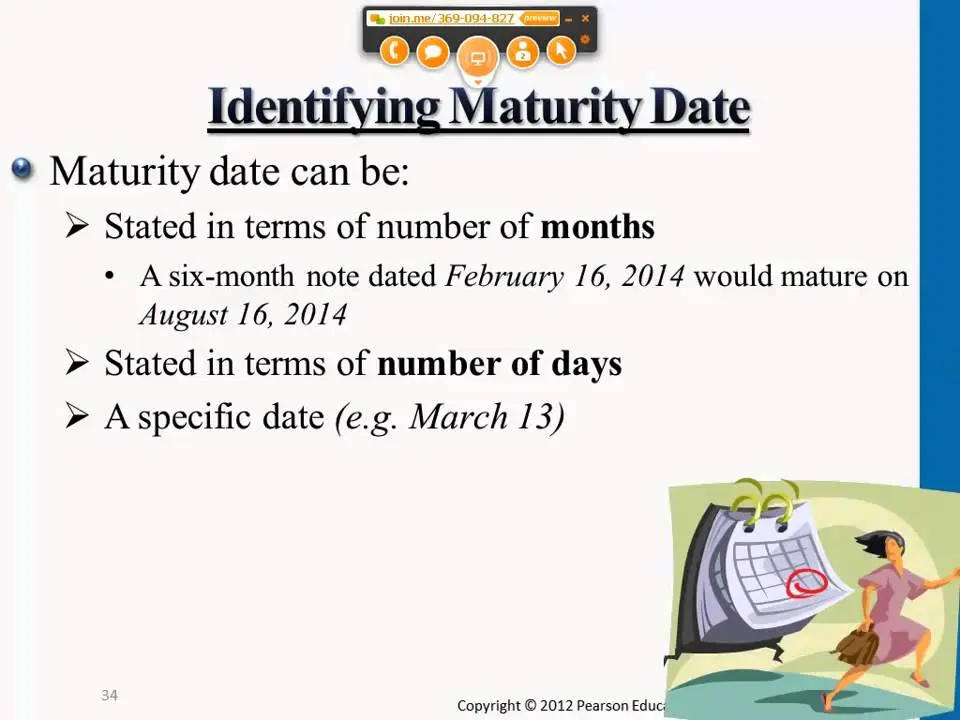
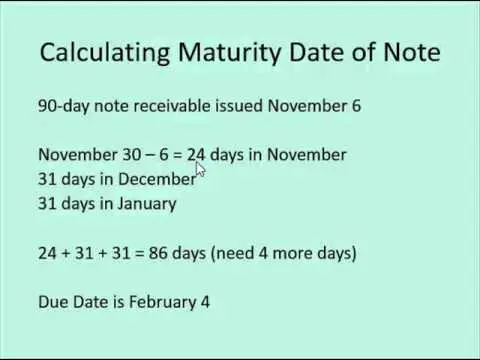
سررسید به تاریخ مشخصی گفته میشود که در آن یک ابزار مالی مانند اوراق قرضه، سپرده بانکی یا حتی برخی از انواع سرمایهگذاریها به پایان میرسد و سرمایهگذار میتواند از سرمایه خود و سود حاصل از آن بهرهبرداری کند. این تاریخ میتواند از چند روز تا چند سال یا حتی بیشتر طول بکشد، بسته به نوع ابزار مالی و شرایط بازار.
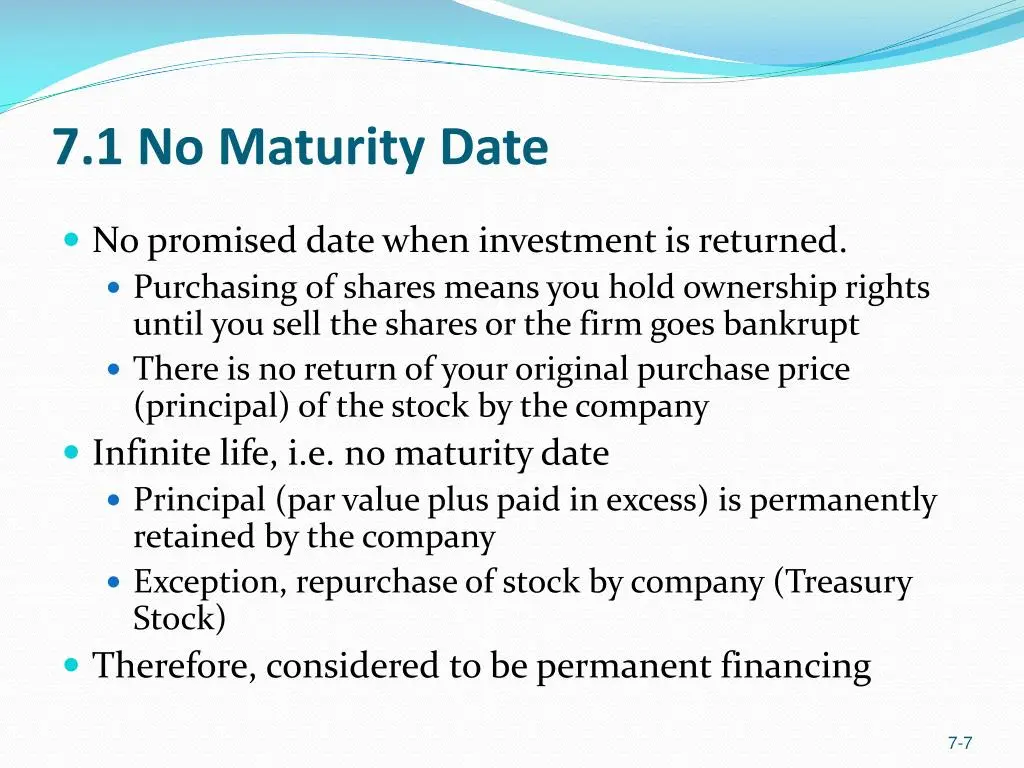
در واقع، سررسید نشاندهنده مدت زمانی است که سرمایه شما در یک ابزار مالی قفل شده و نمیتوانید به آن دسترسی داشته باشید، مگر اینکه شرایط خاصی مانند فروش قبل از سررسید (که ممکن است با هزینه یا ضرر همراه باشد) وجود داشته باشد.
چرا انتخاب سررسید مهم است؟
انتخاب سررسید مناسب میتواند بر چند عامل کلیدی تأثیر بگذارد:
- بازدهی: برخی از ابزارهای مالی با سررسید طولانیتر، بازدهی بیشتری ارائه میدهند، اما این بازدهی ممکن است با ریسک بیشتری همراه باشد.
- ریسک: ابزارهای مالی با سررسید کوتاهتر معمولاً ریسک کمتری دارند، اما بازدهی آنها نیز کمتر است.
- مایعیت: اگر نیاز به دسترسی سریع به سرمایه دارید، ابزارهای مالی با سررسید کوتاهتر مناسبتر هستند، زیرا امکان فروش قبل از سررسید یا دسترسی به سرمایه در زمان نیاز بیشتر است.
- استراتژی مالی: انتخاب سررسید باید با اهداف مالی شما هماهنگ باشد. برای مثال، اگر برای خرید خانه یا تحصیل فرزندان سرمایهگذاری میکنید، ممکن است به سررسید طولانیتری نیاز داشته باشید.
نکات مهم در انتخاب سررسید
انتخاب سررسید مناسب نیازمند بررسی چند عامل کلیدی است. در ادامه به برخی از این عوامل میپردازیم:
1. اهداف مالی خود را مشخص کنید
اولین قدم در انتخاب سررسید، مشخص کردن اهداف مالی شما است. آیا سرمایهگذاری شما برای خرید خانه، تحصیل، بازنشستگی یا صرف هزینههای روزمره است؟ هر یک از این اهداف ممکن است نیاز به سررسید متفاوتی داشته باشد.
برای مثال، اگر سرمایهگذاری شما برای خرید خانهای در چند سال آینده است، ممکن است به سررسید میانمدت (مثلاً 3 تا 5 سال) نیاز داشته باشید. اما اگر سرمایهگذاری شما برای بازنشستگی است، ممکن است به سررسید طولانیتری (مثلاً 10 تا 20 سال) نیاز داشته باشید.
2. تحمل ریسک خود را ارزیابی کنید
توجه به تحمل ریسک شما در انتخاب سررسید بسیار مهم است. اگر شما ریسکپذیر نیستید، ممکن است به ابزارهای مالی با سررسید کوتاهتر و بازدهی کمتر علاقهمند باشید. اما اگر تحمل ریسک بالایی دارید، ممکن است به سررسید طولانیتری علاقهمند باشید که بازدهی بیشتری ارائه میدهد.
برای مثال، اوراق قرضه دولتی با سررسید کوتاهتر معمولاً ریسک کمتری دارند، اما بازدهی آنها نیز کمتر است. در مقابل، اوراق قرضه شرکتها یا سرمایهگذاری در بازار سهام ممکن است ریسک بیشتری داشته باشند، اما بازدهی بیشتری نیز ارائه دهند.
3. شرایط بازار را بررسی کنید
شرایط بازار نیز میتواند تأثیر زیادی بر انتخاب سررسید داشته باشد. برای مثال، اگر نرخ بهره در بازار در حال افزایش است، ممکن است سرمایهگذاری در ابزارهای مالی با سررسید کوتاهتر مناسبتر باشد، زیرا میتوانید در صورت افزایش نرخ بهره، به سرمایه خود دسترسی داشته و از نرخ بهره جدید بهرهبرداری کنید.
در مقابل، اگر نرخ بهره در حال کاهش است، ممکن است سرمایهگذاری در ابزارهای مالی با سررسید طولانیتر مناسبتر باشد، زیرا میتوانید از نرخ بهره بالاتر در طول مدت سررسید بهرهبرداری کنید.
4. مایعیت سرمایه را در نظر بگیرید
مایعیت سرمایه به این معنی است که چقدر میتوانید به سرمایه خود دسترسی داشته باشید. اگر نیاز به دسترسی سریع به سرمایه دارید، ممکن است به ابزارهای مالی با سررسید کوتاهتر یا بدون سررسید (مانند برخی از انواع صندوقهای سرمایهگذاری) نیاز داشته باشید.
در مقابل، اگر سرمایه شما برای مدت طولانی قفل شده و نیاز به دسترسی سریع ندارید، میتوانید به ابزارهای مالی با سررسید طولانیتر علاقهمند باشید.
5. هزینههای مرتبط با سررسید را بررسی کنید
در برخی از ابزارهای مالی، فروش قبل از سررسید ممکن است با هزینههایی مانند جریمه یا کاهش ارزش همراه باشد. بنابراین، قبل از انتخاب سررسید، باید هزینههای مرتبط با آن را نیز بررسی کنید.
برای مثال، در سپردههای بانکی با سررسید مشخص، اگر قبل از سررسید به سرمایه خود دسترسی داشته باشید، ممکن است جریمهای پرداخت کنید. بنابراین، باید این هزینهها را نیز در نظر بگیرید.
انواع سررسید در ابزارهای مالی
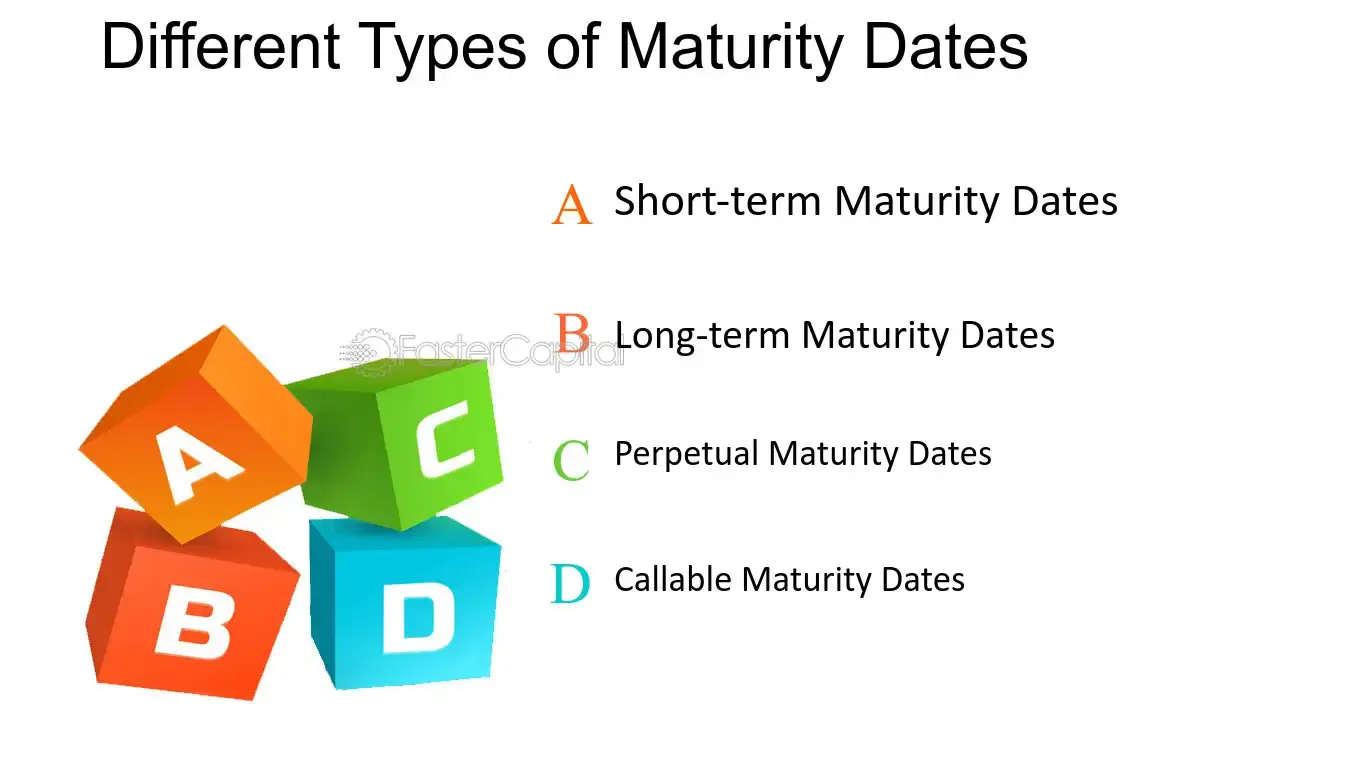
سررسید در ابزارهای مالی مختلف میتواند متفاوت باشد. در ادامه به برخی از انواع سررسیدها میپردازیم:
- سررسید کوتاهمدت: این نوع سررسید معمولاً کمتر از یک سال است و برای سرمایهگذاریهای کوتاهمدت مناسب است. برای مثال، سپردههای بانکی با سررسید 3 تا 6 ماهه یا اوراق قرضه با سررسید کمتر از یک سال.
- سررسید میانمدت: این نوع سررسید معمولاً بین یک تا پنج سال است و برای سرمایهگذاریهای میانمدت مناسب است. برای مثال، اوراق قرضه با سررسید 3 تا 5 سال یا برخی از انواع صندوقهای سرمایهگذاری.
- سررسید طولانیمدت: این نوع سررسید معمولاً بیشتر از پنج سال است و برای سرمایهگذاریهای طولانیمدت مناسب است. برای مثال، اوراق قرضه با سررسید 10 تا 30 سال یا سرمایهگذاری در بازار سهام برای بازنشستگی.
- بدون سررسید: برخی از ابزارهای مالی مانند صندوقهای سرمایهگذاری مشترک یا برخی از انواع سهام، سررسید مشخصی ندارند و میتوانید در هر زمان به سرمایه خود دسترسی داشته باشید.
چگونه سررسید مناسب را انتخاب کنید؟
برای انتخاب سررسید مناسب، میتوانید از راهنماییهای زیر استفاده کنید:
- اهداف مالی خود را مشخص کنید و سررسید را با آن هماهنگ کنید.
- تحمل ریسک خود را ارزیابی کنید و سررسید را بر اساس آن انتخاب کنید.
- شرایط بازار را بررسی کنید و بر اساس آن تصمیم بگیرید.
- مایعیت سرمایه را در نظر بگیرید و سررسید را بر اساس نیاز خود انتخاب کنید.
- هیچگاه هزینههای مرتبط با سررسید را نادیده نگیرید.
- از مشاوران مالی یا کارشناسان بازار سرمایه کمک بگیرید.
در نهایت، انتخاب سررسید مناسب نیازمند بررسی دقیق و تحلیل است. اگر شما سرمایهگذار جدیدی هستید یا با مفاهیم مالی آشنا نیستید، میتوانید از خدمات مشاوره مالی استفاده کنید یا اطلاعات بیشتری از منابع معتبر مانند پیک روز کسب کنید.
ارسال دیدگاه
مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0